
RC Pro charpentier couvreur : comment choisir ? Quel coût ?
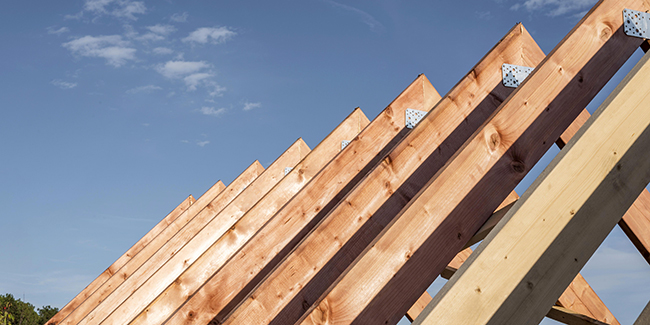
Le charpentier couvreur est un professionnel du BTP. Il réalise pour le compte de maîtres d’ouvrage, ses clients, des charpentes et structures en bois et des couvertures de toiture de tous les matériaux.
Divers risques peuvent affecter son activité. Sa responsabilité peut être engagée si des dommages surviennent pendant et après les travaux. À ce titre, le charpentier couvreur est tenu de souscrire des assurances professionnelles. Intéressons-nous dans cet article à la responsabilité civile professionnelle. Qu’est-ce qu’une RC Pro charpentier couvreur ? Est-elle obligatoire ? Comment la choisir et à quel tarif ? À suivre nos réponses.
À quoi sert une RC Pro charpentier couvreur ?
Le droit civil oblige toute personne morale ou physique à réparer un dommage qu’elle pourrait causer à autrui. Régi par le Code civil, le droit de la responsabilité à un tiers touche principalement les situations dans le cadre de la vie privée. L’activité professionnelle est également largement impactée par les dommages aux tiers. C’est pourquoi une garantie spécifique appelée la responsabilité civile professionnelle a été créée. Une RC Pro charpentier couvreur permet au professionnel de se prémunir des dommages causés à autrui dans le cadre de son activité professionnelle que ce soit lors de la vente d’un produit ou la réalisation d’une prestation. Par autrui, le Code des assurances entend un client, un fournisseur, un prospect, et toute personne lambda. Il s’agit de la personne physique ou morale qui subit le préjudice suite à une faute avérée du charpentier couvreur. Pour tous les dommages causés dans le cadre de la vie courante de l’entreprise, c’est-à-dire sans relation directe avec la prestation elle-même, le charpentier couvreur souscrit une RCE. Les contrats d’assurance proposent souvent la garantie responsabilité civile exploitation associée à une RC Pro.
La RC Pro charpentier couvreur est-elle obligatoire ?
Légalement, la RC Pro charpentier couvreur est obligatoire pour cet artisan du BTP. Tous les professionnels exerçant une activité réglementée ont l’obligation de souscrire une responsabilité civile professionnelle. Il s’agit par exemple des médecins, des avocats ou encore des agents immobiliers. Les professionnels du BTP ont en plus l’obligation de souscrire une garantie décennale depuis la loi Spinetta de 1978. Cette assurance indemnise les maîtres d’ouvrage des dommages affectant les travaux de leur logement à compter de la réception du chantier réalisé par le charpentier. La garantie dure dix ans ou neuf ans après la fin de la garantie de parfait achèvement. Les travaux concernés sont ceux du gros œuvre et du second œuvre des ouvrages neufs, rénovés ou en extension. La décennale va très souvent de pair avec une RC Pro charpentier couvreur proposée de base dans bon nombre de contrats. Pour toutes les autres professions, la responsabilité civile professionnelle est vivement recommandée. Sans cette assurance, le professionnel doit supporter seul les frais de réparation des dommages quand sa responsabilité est engagée par une victime. De quelques centaines d'euros à plusieurs milliers, voire millions, les conséquences financières peuvent être désastreuses pour son activité et son entreprise.
Que couvre la RC Pro charpentier couvreur ?
La RC Pro charpentier couvreur couvre trois types de dommages aux tiers qui sont répartis en trois catégories :
- Les dommages corporels comme une tuile qui tombe sur un passant et le blesse à la tête pendant la réfection d’une toiture.
- Les dommages matériels comme une poutre qui chute sur la voiture du client pendant la restauration de la charpente.
- Les dommages immatériels consécutifs ou non au préjudice et affectant un aspect financier, économique ou moral du tiers comme une perte de CA à la suite d’un retard d’exécution du chantier.
Quels responsables prend en charge une RC Pro charpentier couvreur ?
Une RC Pro charpentier couvreur protège non seulement le charpentier, mais également d’autres personnes physiques ou morales responsables d’un dommage à autrui dans le cadre de l’activité comme :
- l’entreprise elle-même ;
- les salariés ;
- les stagiaires ;
- les sous-traitants ;
- les équipements, matériels et outils ;
- les animaux.
Quelles causes de dommages prend en charge une RC Pro charpentier couvreur ?
Les causes de dommages prises en charge par une RC Pro charpentier couvreur sont diverses. Elles résultent d'une faute ou d’un acte involontaire. Selon le droit, les fautes volontaires sont passibles de sanctions pénales et non plus seulement civiles. Parmi les causes recevables, citons :
- l’omission ;
- la négligence ;
- le défaut de conception ;
- l’imprudence ;
- la malveillance ;
- la violation du droit à l’image ;
- la divulgation de données confidentielles, etc.
Quelles conditions pour engager une RC Pro charpentier couvreur ?
Pour engager une RC Pro charpentier couvreur, la victime doit réunir la preuve de trois éléments. Si l’un des trois vient à manquer, sa demande sera jugée irrecevable par l’assureur. Ces trois éléments sont :
- La preuve du préjudice subi par la victime.
- La preuve de la faute ou de l’acte commis par le charpentier couvreur.
- Le lien de cause à effet entre les deux éléments précédents.
En possession de ces preuves, la victime informe le charpentier couvreur ou directement son assureur du dommage par lettre recommandée avec AR. Ce dernier mandate un expert pour constater le préjudice et mettre en place la procédure d’indemnisation.
Comment choisir une RC Pro charpentier couvreur ?
De nombreux risques peuvent affecter l’activité d’un charpentier couvreur. Hormis les préjudices aux tiers, les sinistres sont par exemple un dégât des eaux, un accident de la route, un vol ou encore un incendie endommageant le matériel ou le local. Les seules RC Pro et garantie décennale ne suffisent pas toujours à protéger efficacement le charpentier couvreur. C’est pourquoi une analyse des risques est indispensable pour déterminer ses besoins en matière d’assurance, mais aussi le budget nécessaire. Le charpentier couvreur peut regrouper toutes les garanties au sein d’un contrat multirisque professionnel. De nombreuses offres existent sur le marché. Les mettre en concurrence est indispensable pour choisir un contrat adapté. La solution est d’utiliser un comparateur en ligne gratuit et sans engagement. Avec cet outil, le charpentier couvreur obtient rapidement des devis 100 % personnalisés. Il prend le temps de les comparer en vérifiant notamment le tarif, les options, les exclusions de garantie et les délais de carence. Si le charpentier couvreur manque de temps ou de méconnaissances en matière d’assurances, il peut confier sa recherche à un courtier spécialisé. Ce professionnel est à même de négocier une offre compétitive grâce à un large réseau de partenaires.
Combien coûte une RC Pro charpentier couvreur ?
Les situations, profils et statuts des charpentiers couvreurs sont divers. Sans devis spécifique, il est donc difficile de donner le tarif d’une RC Pro charpentier couvreur. Selon nos recherches, le coût d’une RC Pro associée à une garantie décennale varie de 1 000 à 1 500 € pour un charpentier couvreur autoentrepreneur. Pour déterminer le tarif d’une RC Pro charpentier couvreur, les compagnies d’assurances prennent en compte :
- Le CA, l’effectif et le statut de l’entreprise.
- La nature de l’activité professionnelle.
- Le lieu d’exercice de l’activité professionnelle.
- Le passif et l’expérience de l’assuré.
- Les garanties et options souscrites.
- Les plafonds de couverture.
- Le montant des franchises.
En principe, le plafond d’indemnisation d’une RC Pro charpentier couvreur correspond a minima au montant annuel du chiffre d’affaires.
Pour conclure, la RC Pro charpentier couvreur est obligatoire pour se protéger des dommages aux tiers survenant dans le cadre de l’activité. Elle est très souvent couplée à une garantie décennale qui est elle aussi obligatoire pour tous les professionnels du BTP. Pour choisir une RC Pro charpentier couvreur, le professionnel a tout intérêt à :
- Faire un bilan précis des risques professionnels liés à son activité.
- Déterminer les garanties et options obligatoires et recommandées en fonction de son budget.
- Faire jouer la concurrence avec un comparateur en ligne ou avec l’aide d’un courtier.
- Comparer attentivement les devis obtenus gratuitement.
- Signer son contrat en ligne pour gagner du temps et faire des économies.
D’autres garanties, regroupées ou non au sein d’un contrat multirisque, sont souvent indispensables. Il s’agit par exemple de la garantie des locaux et des biens, de la protection juridique ou encore de la garantie perte d’exploitation.
Dossiers similaires
-
 Une assurance RC Pro sans franchise : est-ce que ça existe ?
Une assurance RC pro couvre les risques de dommages causés aux tiers durant l’exercice de l’activité professionnelle. La garantie prend en charge les frais de réparation et dommages-intérêts de la...
-
 RC Pro infirmière libérale : comment choisir ? Quel coût ?
Les professionnels s’exposent couramment à des risques durant l’exercice de leur activité. Qu’ils affectent leur personne, leurs équipements et outillages, leurs locaux, leur véhicule ou même des...
-
 RC Pro radiologue : comment choisir ? Quel coût ?
Les professions de santé ne comptent pas moins de 44 spécialités de la médecine généraliste en passant par la dermatologie, la cardiologie ou encore la gériatrie. Comparateur RC Pro ! Gratuit et sans...
-
 RC Pro artiste : comment choisir ? Quel coût ?
Sculpture, peinture, cinéma, littérature ou encore architecture, les activités artistiques regroupent neuf catégories d’expression et de production. Comparateur RC Pro ! Gratuit et sans engagement !...
-
 RC Pro pharmacien : comment choisir ? Quel coût ?
Les risques professionnels encourus par un pharmacien sont multiples. Pour se prémunir d’un incendie de son stock, d’un vol des médicaments ou encore d’une blessure d’un client dans l’officine, il...
-
 RC Pro haut de gamme : comment choisir ? Quel coût ?
Les professionnels souscrivent des assurances pour protéger leur outil de travail et leur activité. Comparateur RC Pro ! Gratuit et sans engagement ! Incendie, dégât des eaux, perte d’exploitation ou...
-
 RC Pro courtier : comment choisir ? Quel coût ?
Le courtier exerce dans divers secteurs, mais les plus courants sont l’immobilier et l’assurance. Cet expert mandaté trouve et négocie les meilleurs contrats pour ses clients. Comparateur RC Pro !...
-
 RC Pro institut de beauté : comment choisir ? Quel coût ?
La RC Pro est une assurance essentielle à toute activité professionnelle. Elle prémunit le dirigeant, son équipe et son matériel de tous préjudices causés aux tiers. L’institut de beauté est...
-
 Assurance RC Pro taxi et VTC : comment choisir ? Quel coût ?
Outre des conditions administratives et des démarches à accomplir pour exercer, les chauffeurs de taxi ou VTC doivent souscrire des assurances professionnelles. Comparateur RC Pro ! Gratuit et sans...
-
 RC Pro entreprise du BTP : comment choisir ? Quel coût ?
Exercer une activité professionnelle dans le bâtiment présente des risques importants pour lesquels il est essentiel de souscrire des assurances. Comparateur RC Pro ! Gratuit et sans engagement !...
-
 RC Pro avocat : comment choisir ? Quel coût ?
Comme pour toute profession, celle d’avocat contraint à souscrire des assurances pour protéger l’activité, les locaux et les biens. Certaines assurances sont obligatoires et d’autres facultatives,...
-
 Assurance RC Pro auto-entrepreneur : comment choisir ? Quel coût ?
Vous exercez sous le statut d’auto-entrepreneur ? Vous avez besoin de vous prémunir contre les risques liés à votre activité. Comparateur RC Pro ! Gratuit et sans engagement ! Comme tout...


