
La TGAP, une taxe due par les entreprises polluantes
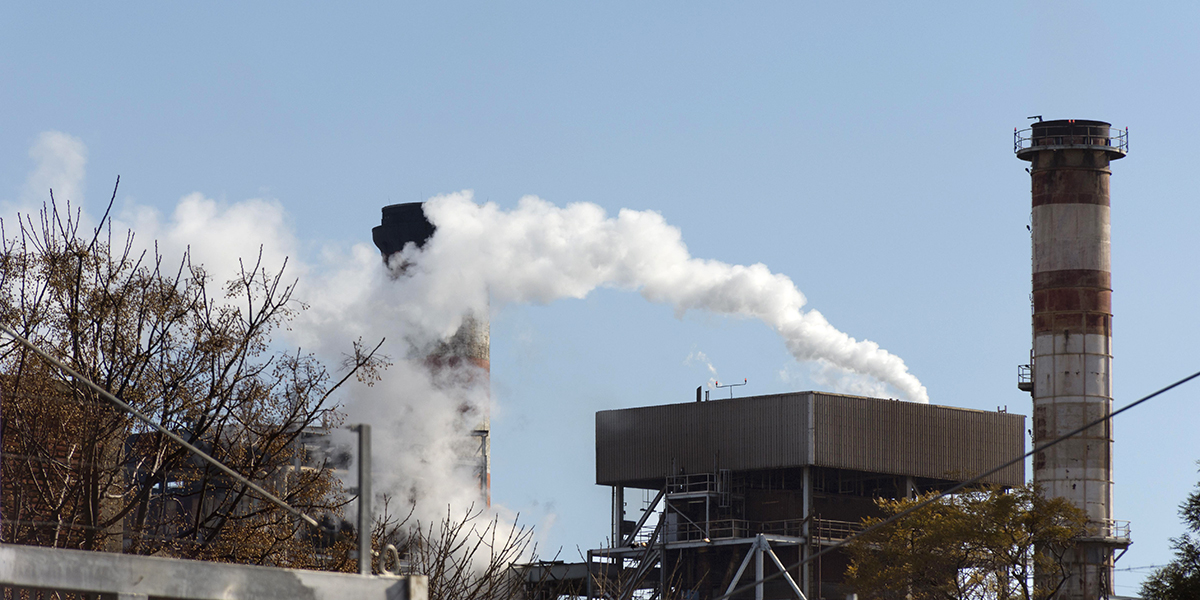
Une entreprise doit payer la taxe générale sur les activités polluantes (TGAP), qui a été mise en place par l'État en 1999, à partir du moment où son activité est polluante ou nécessite d'utiliser des produits polluants. La TGAP est destinée à encourager les entreprises polluantes à réduire leur empreinte environnementale.
La taxe générale sur les activités polluantes se décline en 3 types de taxe : la TGAP déchets, qui concerne le stockage, le traitement et le transfert vers un autre pays de déchets dangereux ou non dangereux ; la TGAP hors déchets qui est en lien avec les émissions polluantes, les lessives et les matériaux d'extraction ; la taxe incitative relative à l’incorporation d’énergie renouvelable dans les transports TIRUERT, qui a remplacé la TGAP qui concernait auparavant la consommation de carburants. Passage en revue des modalités d'application de ces 3 formes de TGAP auxquelles les entreprises aux activités polluantes sont soumises.
La TGAP : de quoi parle-t-on ?
La taxe générale sur les activités polluantes (TGAP) se décline sous 2 formes : la TGAP déchets et la TGAP hors déchets.
La TGAP déchets s'applique aux entreprises de France métropolitaine et d'outre-mer qui stockent, qui traitent de manière thermique, c'est-à-dire sous forme d'incinération, ou transfèrent vers un autre pays des déchets, que ces derniers soient dangereux ou non.
Certaines entreprises peuvent être exonérées de la TGAP déchets. En effet, tous les types de déchets qu'une entreprise peut traiter ou stocker ne sont pas concernés par cette taxe.
Ainsi, les entreprises qui emploient ou qui possèdent les déchets suivants ne sont pas redevables de la TGAP déchets:
- les déchets de matériaux de construction, d'isolation, d'équipement de protection individuelle et de moyens de protection collective qui contiennent de l'amiante ;
- les déchets engendrés par une catastrophe naturelle ;
- les déchets non dangereux produits par les installations de co-incinération, c'est-à-dire l'utilisation de déchets comme combustibles de substitution ;
- les déchets utilisés pour produire de la chaleur ou de l'électricité ou préparés sous forme de combustibles solides de récupération, associés ou non à un autre combustible ;
les déchets destinés à être transformés par traitement thermique en combustibles ne produisant pas de résidus.
D'autre part, les déchets dangereux qui font l'objet de ce que l'on appelle une "valorisation matière" à hauteur de 70 %, c'est-à-dire qui sont utilisés en substitution d'autres substances pour le remblaiement ou qui sont retraités et recyclés après méthanisation ou compostage, ne sont pas soumis à la TGAP déchets alors qu'ils l'étaient auparavant.
On parle là d'entreprises qui utilisent, par exemple, des boues de forage ou qui proviennent de la décontamination des sols, des terres, des cailloux, etc.
La taxe générale sur les activités polluantes est aussi composée de la TGAP dite "hors déchets" qui concerne les émissions polluantes des entreprises, plus précisément en lien avec 18 substances polluantes.
Il s'agit des entreprises qui utilisent ou livrent pour la première fois des lessives, des préparations auxiliaires de lavage ou des produits adoucissants, et celles qui livrent ou utilisent aussi pour la première fois des matériaux d'extraction de toutes origines utilisés pour certains usages, matériaux qui se présentent naturellement sous la forme de roches concassées ou fractionnées et dont la plus grande dimension est inférieure ou égale à 125 millimètres.
Selon son activité, une entreprise peut être amenée à payer à la fois la TGAP déchets et la TGAP hors déchets ou plusieurs taxes si elle émet différentes composantes polluantes, par exemple.
Le montant de la TGAP
Le montant de la TGAP, défini et publié chaque année par le Code des douanes, ce service de l'État étant destinataire de cette taxe, est calculé sur la base de chaque tonne de déchets ou de produits polluants détenus ou émis par les entreprises redevables de cet impôt, mais aussi selon l'utilisation qu'une entreprise en fait.
C'est pourquoi notamment toutes les entreprises concernées par l'utilisation de déchets sont tenues de tenir un registre qui doit mentionner les caractéristiques suivantes de ces derniers : leur tonnage, leur nature, leur mode de traitement, leur lieu de provenance, ainsi que l'identité de leur producteur.
L'administration fiscale prend en compte le numéro d'identification SIREN qui renseigne sur toutes les informations juridiques et financières d'une entreprise pour appliquer le barème de tarification adéquat publié sur le bulletin officiel des finances publiques.
Le montant de la TGAP déchets et hors déchets est exprimé en euros par unité de perception (déchets ou produits polluants).
Par exemple, une entreprise qui traite des déchets dangereux par procédé thermique ou qui transfèrent ces derniers dans un autre pays est soumise à une TGAP de 13,51 euros par tonne. Une qui émet des oxydes de soufre ou d'autres composés soufrés doit payer 148 euros par tonne d'émission de ces substances.
Les entreprises concernées par la TGAP doivent remplir une déclaration annuelle sur leur espace professionnel du site des impôts ou par le biais d'un formulaire cerfa dédié.
Le paiement de la TGAP
La TGAP, déchets et hors déchets, est due en 2 fois par les entreprises. Ces dernières doivent en effet verser un premier acompte au mois d'octobre et le paiement du solde de cette taxe est à effectuer en avril ou mai de l'année suivante selon le régime de TVA : la 2e quinzaine de mai pour les entreprises soumises au régime réel mensuel en TVA ; la 2e quinzaine d'avril pour celles au régime trimestriel ; début mai pour celles soumises au régime simplifié d'imposition en TVA ; et fin avril pour les entreprises dans une autre situation.
Les entreprises concernées doivent payer la TGAP en ligne dans leur espace professionnel disponible sur le site des impôts où l'administration fiscale leur met d'ailleurs à disposition un simulateur pour calculer leur acompte ou leur solde de TGAP à payer.
En cas de défaut de paiement de la TGAP, ou de retard, les entreprises se voient appliquer par l'administration fiscale une majoration de cette taxe, ainsi que des intérêts de retard.
À noter : les entreprises étrangères qui ont une activité en France sont aussi soumise à la TGAP hors déchets. Pour déclarer et payer cette taxe, elles doivent désigner une entreprise établie en France chargée de les représenter et d'effectuer ces formalités auprès de l'administration fiscale.
D'autre part, la TGAP hors déchets n'est pas due par les entreprises pour qui cette taxe est inférieur à 450 euros.
La TIRIB, anciennement TGAP carburants
Jusqu'en 2019, la taxe générale sur les activités polluantes comprenait également la TGAP carburants. Après cette date, cette TGAP a été renommée taxe incitative relative à l'incorporation de biocarburants (TIRIB) puis, depuis le 1er janvier 2022, taxe incitative relative à l’incorporation d’énergie renouvelable dans les transports TIRUERT.
La TIRUERT, qui ne s'applique pas en outre-mer mais qu'en France métropolitaine, est destinée à lutter contre les émissions de gaz à effet de serre et à favoriser l’utilisation des biocarburants par les entreprises pour leurs énergies et leurs carburants.
Ainsi, toutes les entreprises qui utilisent de telles énergies doivent déclarer leurs consommations de l'année précédente pour chacune d'elles auprès de l'administration fiscale.
Mais, comme l'indique le ministère de la Transition écologique, "l’objectif principal [de la TIRUERT] n’est pas le paiement de la taxe mais vise à améliorer l’incorporation d’énergies renouvelables dans les transports".
Autrement dit, les entreprises qui favorisent les énergies renouvelables dans leurs activités et leur fonctionnement bénéficient d'une minoration de cette taxe dont le taux appliqué aux consommations d'essences est de 9,2 % et de 8,4 % pour les gazoles. La TIRUERT est donc ainsi une taxe davantage incitative en matière de consommations d'énergies plus respectueuses de l'environnement de la part des entreprises.
Dossiers similaires
-
 La lettre d'intention : quel est son objectif ? Comment la rédiger ?
Le terme de « lettre d’intention » revient de plus en plus souvent, aussi bien dans les grandes que dans les petites entreprises. Le problème, c’est que de nombreux collaborateurs ne savent pas...
-
 Masse salariale : définition, comment la calculer ?
Au sein d’une entreprise et dans le cadre de sa gestion classique, bien des données doivent être prises en compte. La masse salariale est un de ces points essentiels. Elle correspond au cumul des...
-
 Check List : comment l'utiliser efficacement ?
La check list est un outil de gestion très pratique qui est devenu indispensable au sein des entreprises, mais qui s’avère également utile chez soi pour organiser les obligations de sa sphère privée....
-
 Impôts sur la production : pour qui, quand, comment ?
Les impôts sur la production, dus par les entreprises, sont difficiles à définir précisément car ils en existent une myriade, plus d'une dizaine. En se basant sur certaines définitions d'organismes...
-
 4 règles à suivre pour bien gérer son entreprise
Gérer une entreprise de manière efficace ne s’improvise pas. Un chef d’entreprise conscient de cette réalité doit mettre toutes les chances de son côté pour mener et développer son activité au mieux....
-
 Secrétariat à distance : fonctionnement, mission, coût
A l’heure actuelle où le télétravail se développe, le secrétariat à distance est un service qui trouve tout son sens. Pourtant, ce type de prestation existe depuis de nombreuses années. Il permet à...
-
 Comment choisir son comptable ou expert-comptable ?
Toutes les entreprises sont contraintes par la loi de tenir une comptabilité que leur activité soit commerciale, artisanale ou libérale et qu’il s’agisse d’une entreprise individuelle (sauf la...
-
 Boîte postale : définition, dans quel cas est-ce intéressant pour l'entreprise ?
Une boite postale est un service proposé aux particuliers et aux entreprises. Elle prend la forme d’un casier sécurisé en bureau de poste qui permet à une entreprise d’y faire adresser son courrier....
-
 Comment établir un devis en bonne et due forme ? Quelles sont les mentions obligatoires ?
Avant la vente d’un produit ou d’une prestation de service, en particulier s’il s’agit d’opérations complexes et personnalisées pour un client, une entreprise a tout intérêt à délivrer un devis. Ce...
-
 Le conseiller en stratégie : que peut-il apporter à l'entreprise ?
La stratégie et sa formulation sont le grand défi de toute entreprise. Vous avez envie d’une stratégie alignée sur vos objectifs et mise en œuvre de façon optimale mais vous verriez bien faire appel...
-
 Comment construire son offre commerciale ?
Une offre commerciale est une proposition adressée à un prospect dans le cadre d’un acte de vente pour un produit ou un service. À bien distinguer du devis, elle présente divers points qui ont pour...
-
 Qu'est-ce qu'une Digital Workplace ?
La digital workplace – ou espace de travail numérique – est une création qui a le vent en poupe alors qu’elle existe depuis plus d’une décennie. Elle désigne un écosystème de technologies numériques...


